Respuesta rápida
Para liquidar honorarios a un odontólogo hay que definir por escrito tres cosas antes del primer cobro: el modelo (porcentaje sobre lo cobrado, porcentaje por tratamiento o monto fijo por práctica), la base sobre la que se calcula (qué entra y qué se descuenta, por ejemplo obra social, laboratorio y reintegros) y el calendario (período, fecha de cierre y de pago). Con eso, la liquidación es una cuenta repetible: se toman los cobros del período, se aplica el criterio y se entrega el detalle firmado.
Los modelos de acuerdo más habituales
No hay un modelo correcto: depende de quién pone el sillón, los insumos y los pacientes. Estos son los esquemas que más se usan, con lo que conviene tener en cuenta de cada uno. Ningún porcentaje de este artículo es una referencia del mercado: son valores de ejemplo.
| Modelo | Cómo se calcula | Ventaja | Cuidado |
|---|---|---|---|
| Porcentaje sobre lo cobrado | Un % fijo de todo lo que cobró el consultorio por los pacientes de ese profesional. | Simple de explicar y de calcular. | Trata igual a un tratamiento caro con mucho laboratorio que a uno barato sin gastos. |
| Porcentaje por tratamiento | Un % distinto según el tipo de práctica (por ejemplo, más para una limpieza que para una corona). | Refleja los costos reales de cada práctica. | Hay que mantener la tabla de porcentajes al día y que todos la conozcan. |
| Monto fijo por práctica | El profesional cobra un arancel acordado por cada práctica, sin importar lo que pagó el paciente. | Previsible para el profesional. | El consultorio asume el riesgo de lo que no se cobra y debe actualizar los montos. |
| Alquiler de sillón o módulo | El profesional paga un monto por usar el espacio y se queda con lo que cobra. | Menos cálculo para el consultorio. | Cambia el tipo de relación y la forma de cobrar a los pacientes; conviene revisarlo con el asesor. |
| Sueldo más variable | Un monto fijo mensual más un porcentaje o un adicional por producción. | Estabilidad para el profesional. | Es una relación de otro tipo (ver la sección siguiente). |
Muchos consultorios combinan: un porcentaje general y excepciones por tratamiento (por ejemplo, ortodoncia o implantes). Lo importante es que la regla quepa en una página y que no haya excepciones "de palabra".
Honorarios, sueldo o alquiler: por qué el nombre no alcanza
Llamar "honorarios" a un pago no define la relación. La Ley de Contrato de Trabajo dice, en su artículo 21, que hay contrato de trabajo "cualquiera sea su forma o denominación" cuando una persona se obliga a prestar servicios a favor de otra, bajo su dependencia y a cambio de una remuneración. Y el artículo 23 agrega dos ideas útiles:
- Presunción: prestar servicios en situación de dependencia hace presumir que existe un contrato de trabajo, salvo que las circunstancias demuestren lo contrario.
- Servicios profesionales: esa presunción no se aplica cuando se trata de una contratación de servicios profesionales, para la cual la norma pide que se emitan recibos o facturas, o que el pago se haga por sistemas bancarios u otros que determine la reglamentación.
En la práctica, eso significa que el modelo de pago no alcanza por sí solo: pesan cosas como quién fija los horarios, si el profesional puede atender en otros lugares, si usa su propia matrícula y su propia facturación, y quién se hace cargo de los pacientes. Un profesional adherido al monotributo, por ejemplo, debe emitir factura electrónica tipo C; que el consultorio pida esa factura para cada liquidación es parte de un esquema de servicios profesionales, pero no lo garantiza por sí solo.
Sobre qué base se calcula: las decisiones que más discusiones evitan
Casi todas las diferencias en una liquidación no vienen del porcentaje sino de la base: qué se suma y qué se resta antes de aplicarlo. Decidí cada punto una sola vez y dejalo escrito:
| Decisión | Opciones | Qué conviene definir |
|---|---|---|
| ¿Cobrado o realizado? | Sobre lo que el paciente efectivamente pagó, o sobre el valor de lo atendido aunque todavía no se cobre. | Sobre lo cobrado es más seguro para el consultorio. Si es sobre lo realizado, definir quién asume lo que no se cobra. |
| Parte de la obra social | Se cuenta cuando el consultorio la cobra de la obra social, o cuando se hace la práctica. | Las obras sociales suelen pagar semanas o meses después: acordar si el profesional espera ese cobro o no. |
| Coseguro | Entra en la base o queda para el consultorio. | Escribirlo: es un monto chico por turno pero se repite todo el mes. |
| Laboratorio | Se descuenta antes de calcular, lo asume el consultorio o lo asume el profesional. | Es la diferencia más grande entre dos criterios (ver el ejemplo más abajo). |
| Insumos y descartables | Incluidos en el porcentaje o descontados aparte. | Lo habitual es incluirlos en el porcentaje; si hay materiales de costo alto (implantes), tratarlos como el laboratorio. |
| Comisión del medio de pago | La absorbe el consultorio o se descuenta de la base. | Definirlo, sobre todo si hay muchos pagos con tarjeta o con link. |
| Bonificaciones y descuentos | Se calcula sobre el precio de lista o sobre lo que se cobró con descuento. | Quién autoriza descuentos y a cargo de quién queda. |
| Reintegros y señas | Un reintegro resta de la base del período en que se devuelve. | Decir qué pasa si se devuelve plata de un tratamiento ya liquidado. |
| Cobros parciales | Se liquida cada cuota que entra, o recién cuando se completa el tratamiento. | Un tratamiento que se paga en cuotas no debería contarse dos veces ni quedar sin liquidar. |
| Deuda incobrable | El profesional no cobra lo que el paciente no pagó, o se le adelanta. | Casi siempre conviene el primero, dicho de antemano. |
Para el cobro de las deudas, mirá cómo cobrar las deudas de pacientes; para la parte de las obras sociales, cómo gestionar obras sociales.
Un ejemplo con números (y una calculadora para probar los tuyos)
La fórmula para calcular honorarios odontológicos
Calcular honorarios odontológicos con un porcentaje siempre sigue los mismos tres pasos:
- Total cobrado del período: lo que el consultorio cobró por los pacientes del profesional (a los pacientes y a las obras sociales, según lo acordado).
- Base de cálculo: el total cobrado menos lo que el acuerdo manda descontar antes, por ejemplo el laboratorio.
- Honorarios = base de cálculo × porcentaje acordado. Con un porcentaje distinto por tratamiento, se calcula línea por línea y se suman.
Para saber cuánto se le paga: total a pagar = honorarios − adelantos ± ajustes.
Un ejemplo con números
Los datos que siguen son inventados, solo para ver cómo cambia el resultado según la base. Un odontólogo, en un mes, tuvo cobros de $600.000 de pacientes y $400.000 de obras sociales. El consultorio pagó $120.000 de laboratorio por sus trabajos y acordaron un 40 %.
| Paso | Criterio A: 40 % del total cobrado | Criterio B: 40 % del total cobrado menos laboratorio |
|---|---|---|
| 1. Total cobrado | $1.000.000 | $1.000.000 |
| 2. Laboratorio descontado antes de calcular | $0 | $120.000 |
| 3. Base de cálculo | $1.000.000 | $880.000 |
| 4. Honorarios del profesional (40 %) | $400.000 | $352.000 |
| 5. Queda para el consultorio (cobrado − laboratorio − honorarios) | $480.000 | $528.000 |
La diferencia entre un criterio y otro es de $48.000 en un solo mes, que es exactamente el 40 % del laboratorio. Ese es el motivo por el que "40 %" no es una frase completa: falta decir de qué. Probá tus números en la calculadora (los valores iniciales son de ejemplo; reemplazalos por los tuyos):
- Total cobrado: $1.000.000
- Base de cálculo: $1.000.000
- Honorarios del profesional: $400.000
- Honorarios sobre el total cobrado (porcentaje real): 40 %
- Queda para el consultorio, antes de gastos fijos: $480.000
Es una estimación simple: no incluye insumos, impuestos ni comisión de medios de pago, y supone que el consultorio paga el laboratorio. Los resultados que se ven al cargar la página corresponden a los valores de ejemplo.
El mismo ejemplo, con porcentaje por tratamiento
Si en cambio el acuerdo es un porcentaje distinto por práctica, la cuenta se hace línea por línea. Con valores también inventados:
| Tratamiento | Cobrado | % acordado | Honorarios |
|---|---|---|---|
| Limpieza y control | $40.000 | 50 % | $20.000 |
| Endodoncia | $150.000 | 40 % | $60.000 |
| Corona (con laboratorio) | $200.000 | 30 % | $60.000 |
| Total | $390.000 | 35,9 % real | $140.000 |
El porcentaje real (35,9 %) no coincide con ninguno de los tres: es el promedio ponderado por lo que se cobró en cada práctica. Es la cifra que conviene mirar para saber cuánto del ingreso se lleva en total cada profesional.
Ejemplo de liquidación mensual completa
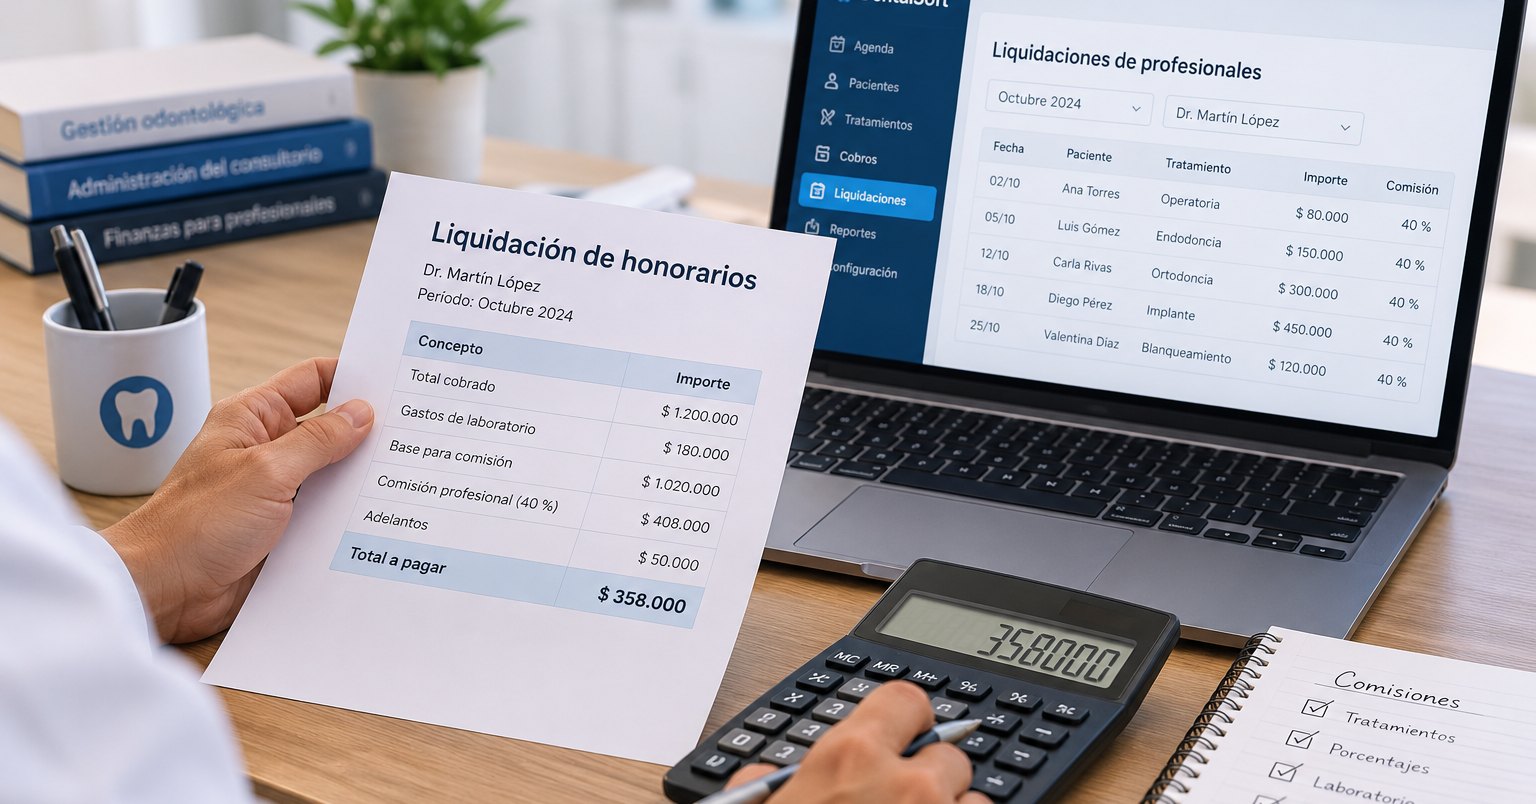
Así se ve una liquidación mensual de punta a punta, con todos los renglones que conviene registrar. Es un caso hipotético: el profesional, los conceptos y los importes son inventados. El acuerdo es un 40 % sobre el total cobrado menos el laboratorio.
Liquidación de honorarios — Dra. Ana Ejemplo — período 01/10/2026 al 31/10/2026
| Fecha | Concepto | Cobrado al paciente | Cobrado a obra social | Laboratorio | Base de cálculo | Honorarios (40 %) |
|---|---|---|---|---|---|---|
| 02/10 | Limpieza y control | $40.000 | — | — | $40.000 | $16.000 |
| 05/10 | Obturación con resina | $18.000 | $22.000 | — | $40.000 | $16.000 |
| 07/10 | Endodoncia unirradicular | $60.000 | $90.000 | — | $150.000 | $60.000 |
| 09/10 | Corona cerámica | $200.000 | — | $45.000 | $155.000 | $62.000 |
| 13/10 | Extracción simple | $12.000 | $28.000 | — | $40.000 | $16.000 |
| 15/10 | Blanqueamiento | $120.000 | — | — | $120.000 | $48.000 |
| 20/10 | Prótesis removible parcial | $250.000 | — | $60.000 | $190.000 | $76.000 |
| 22/10 | Radiografía panorámica y consulta | $15.000 | $25.000 | — | $40.000 | $16.000 |
| 27/10 | Endodoncia multirradicular | $80.000 | $120.000 | — | $200.000 | $80.000 |
| 29/10 | Obturación con resina | $20.000 | $20.000 | — | $40.000 | $16.000 |
| Totales | $815.000 | $305.000 | $105.000 | $1.015.000 | $406.000 | |
| Resumen | Cálculo | Importe |
|---|---|---|
| Total cobrado | $815.000 + $305.000 | $1.120.000 |
| Laboratorio descontado | $45.000 + $60.000 | − $105.000 |
| Base de cálculo | $1.120.000 − $105.000 | $1.015.000 |
| Honorarios del profesional | $1.015.000 × 40 % | $406.000 |
| Adelanto pagado el 15/10 | Transferencia (ficticia) | − $100.000 |
| Ajuste por un reintegro de septiembre | 40 % de $20.000 | − $8.000 |
| Total a pagar | $406.000 − $100.000 − $8.000 | $298.000 |
| Honorarios sobre el total cobrado | $406.000 ÷ $1.120.000 | 36,25 % |
Dos detalles para copiar. El porcentaje real que se llevó el profesional (36,25 %) es menor que el 40 % acordado porque el laboratorio se descontó antes. Y el reintegro de septiembre no se "borra" de la liquidación anterior: se corrige acá, en una línea de ajuste con su explicación. Esta misma liquidación está cargada en la hoja "Ejemplo" de la planilla descargable, para que veas las fórmulas.
Cuándo liquidar: período, cierre y pago
Una liquidación ordenada tiene un calendario fijo que todos conocen:
- Período: el más común es el mes calendario; algunos consultorios liquidan por quincena. Lo importante es que los períodos sean consecutivos y no se superpongan: del 1 al 15 y del 16 al 31, no del 1 al 15 y del 10 al 31.
- Cierre: qué día se corta la información (por ejemplo, el último día del período) y hasta cuándo se pueden cargar cobros del período anterior.
- Entrega: en cuántos días de cerrado el período recibe el profesional el detalle.
- Pago: en qué fecha y por qué medio. Si el profesional factura, definir si se paga contra la factura.
- Ajustes: cómo se corrige un error detectado después de liquidar. Lo más limpio es ajustar en la liquidación siguiente, con una línea aparte, en lugar de reabrir una ya entregada.
Qué debe tener una liquidación para que no se discuta
- Profesional y período liquidado, con las fechas exactas.
- Criterio aplicado: modelo, porcentaje o tabla de porcentajes, y base (qué se sumó y qué se descontó).
- Detalle por cobro: fecha, paciente, concepto, importe base, porcentaje y honorarios de cada línea. Un total sin detalle es lo que más genera preguntas.
- Ajustes del período (reintegros, correcciones de liquidaciones anteriores), en líneas separadas.
- Total a pagar y forma y fecha de pago.
- Respaldo: la factura o el recibo del profesional, según corresponda, y una copia firmada o confirmada por ambas partes.
Una buena prueba: si el profesional puede reconstruir el total a partir del detalle sin preguntarle nada a la recepción, la liquidación está bien armada.
Errores comunes al liquidar honorarios
- Un porcentaje sin base escrita. "40 %" sin decir de qué es la fuente número uno de discusiones.
- Períodos que se pisan, y un cobro que se liquida dos veces.
- Olvidar los reintegros y las anulaciones, que siguen sumando en la liquidación aunque el dinero ya se devolvió.
- Liquidar una cuota de un tratamiento como si fuera el tratamiento completo, y repetirlo con la cuota siguiente.
- Mezclar la obra social cobrada con la que todavía no se cobró sin avisarle al profesional.
- Cambiar el porcentaje en medio del período sin dejar claro desde qué fecha rige.
- Hacerlo todo en una planilla que edita cualquiera: sin historial no se puede explicar cómo se llegó al número.
- Pagar sin comprobante del profesional.
Checklist: ¿está listo tu esquema de liquidación?
Marcá lo que ya definiste. El avance se guarda en este navegador, y podés imprimirla o guardarla como PDF.
0 de 12 completos
Recursos descargables: planilla de liquidación odontológica
Para no armar la cuenta desde cero, dejamos una planilla de liquidación odontológica en Excel: un modelo de liquidación de honorarios listo para usar en un consultorio o una clínica, con las fórmulas de este artículo ya cargadas.
Descargar la planilla de liquidación (Excel, .xlsx)
Qué incluye
- Hoja "Instrucciones": cómo completarla y qué calcula cada columna.
- Hoja "Ejemplo": la liquidación mensual de la sección anterior, con datos ficticios, para ver las fórmulas funcionando.
- Hoja "Planilla en blanco": para copiar con cada profesional y cada período. Tiene consultorio, profesional, período, porcentaje general, base de cálculo (con lista desplegable), hasta 30 cobros por hoja (fecha, paciente, concepto, cobrado al paciente, cobrado a obra social, laboratorio y un porcentaje propio opcional), adelantos, otros ajustes, total a pagar y un espacio para las firmas.
Cómo usarla
- Copiá la hoja en blanco para cada profesional y período (clic derecho sobre la solapa, "Mover o copiar").
- Completá las celdas amarillas de arriba y elegí la base de cálculo: total cobrado, o total cobrado menos laboratorio.
- Cargá un cobro por línea. Si una práctica tiene un porcentaje distinto al general, escribilo en la columna de porcentaje propio.
- Anotá los adelantos y los ajustes. El total a pagar aparece arriba a la derecha, y la planilla está lista para imprimir en una hoja A4 horizontal.
La planilla es un documento de control interno: los datos del ejemplo son ficticios, no es un comprobante fiscal y no reemplaza la factura o el recibo del profesional. La checklist de esta guía también se puede imprimir o guardar como PDF. Si usás DentalSoft, podés copiar a la planilla el detalle de cada cobro de la liquidación y completar lo que el módulo no calcula (ver la sección siguiente).
Cómo resuelve DentalSoft la liquidación de honorarios
DentalSoft incluye un módulo de liquidaciones de profesionales que calcula la comisión de un odontólogo a partir de los cobros registrados en Caja. Esta sección explica cómo funciona hoy, qué decisiones tomamos al diseñarlo y qué no hace. Es experiencia propia del producto: no son resultados de clínicas ni estadísticas.
Cómo funciona, paso a paso
- Cada profesional tiene un porcentaje de comisión en su ficha, y cada tratamiento puede tener el suyo en la ficha del tratamiento.
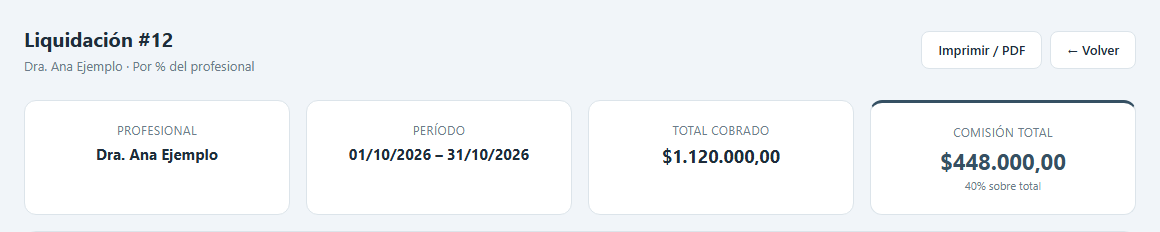
- En Profesionales → Liquidaciones → Nueva liquidación se elige el profesional, el período y el modo: % del profesional o % por tratamiento.
- El sistema muestra una vista previa con cada cobro del período, su monto base, el porcentaje y la comisión. Todavía no guarda nada.
- Al confirmar, la liquidación queda guardada en el historial y se puede imprimir o guardar como PDF.
Qué cobros entran
- Entran los cobros completados del período que corresponden a turnos o presupuestos del profesional. Un cobro anulado no cuenta, y un reintegro registrado resta.
- En modo % del profesional, la base de cada cobro suma lo que pagó el paciente (con el coseguro) y la parte que cubre la obra social del turno.
- En modo % por tratamiento, se usa el porcentaje de cada tratamiento sobre su precio y su cantidad. Si editaste el precio de un tratamiento al cargarlo en el turno, la comisión se calcula sobre ese precio.
Decisiones de diseño y por qué
- Se liquida sobre lo cobrado. Los datos salen de Caja y no de lo realizado, para que la liquidación coincida con la plata que efectivamente entró.
- La comisión se congela en cada cobro. Cuando se registra el cobro de un turno, el cobro guarda una copia de los tratamientos con su precio, su cantidad y su porcentaje de comisión de ese momento. Cambiar después el porcentaje de un tratamiento no modifica los cobros que ya se registraron.
- Una liquidación confirmada no se reescribe. Guarda cada línea (monto base, porcentaje y comisión) y el porcentaje del profesional que se usó. Si más adelante cambiás esos porcentajes, las liquidaciones ya confirmadas quedan como estaban y no se pueden descuadrar entre sí.
- Si se cobra menos, la comisión baja en la misma proporción. Como el precio de cada tratamiento se puede editar en el turno, un descuento en un caso puntual reduce la comisión de esa práctica. Es lo que esperamos de un acuerdo por porcentaje, y por eso no hay un paso aparte para "ajustar" la comisión.
- Las cantidades se ven. Cuando se carga más de una unidad de un tratamiento, el detalle la muestra con "×2" junto al nombre y calcula sobre precio × cantidad, así cada línea se puede reconstruir a mano.
- Vista previa antes de confirmar. Preferimos que se vea el detalle completo antes de guardar, porque una liquidación guardada forma parte del historial.
- Las anulaciones se excluyen y los reintegros restan, para no liquidar plata que ya se devolvió.
Lo que la liquidación de DentalSoft no hace hoy
- No marca los cobros como liquidados. Si generás dos liquidaciones con períodos que se superponen, un mismo cobro aparece en las dos. Usá períodos consecutivos.
- No descuenta laboratorio, insumos, impuestos ni la comisión de los medios de pago. La base es el cobro; si tu acuerdo descuenta algo antes de aplicar el porcentaje, ese ajuste se hace aparte, por ejemplo en la planilla descargable.
- Cobros en cuotas: revisá el detalle antes de confirmar. La liquidación toma cada cobro por separado. Si un turno se cobró en más de un pago, la parte de obra social (modo % del profesional) o el valor de los tratamientos (modo % por tratamiento) pueden repetirse en cada cuota.
- No admite escalas, mínimos garantizados ni montos fijos por práctica, y las líneas de la vista previa no se editan.
- No registra los adelantos, el pago al profesional ni su factura: la liquidación calcula el monto; el pago y el comprobante se gestionan aparte.
El detalle de lo que cubre el módulo está en Caja y cobros y, para lo que corresponde a las obras sociales, en Obras sociales.
Descripción tomada de la documentación interna del producto. Última revisión de esta sección: 27 de octubre de 2026.
Preguntas frecuentes
Se suma lo que el consultorio cobró en el período por los pacientes del profesional, se descuenta lo que el acuerdo manda restar antes (por ejemplo, el laboratorio) y se aplica el porcentaje acordado sobre esa base. Después se restan los adelantos y se suman o restan los ajustes. Con un porcentaje distinto por tratamiento, la cuenta se hace línea por línea. La sección de la fórmula y el ejemplo de liquidación mensual muestran el cálculo completo.
Sí: en la sección de recursos hay una planilla de liquidación odontológica en Excel, con las fórmulas cargadas, una hoja de ejemplo con datos ficticios y una hoja en blanco para copiar con cada profesional y período. Es un documento de control interno, no un comprobante fiscal.
No hay un porcentaje estándar y este artículo no cita uno: depende de quién aporta el sillón, los insumos, el laboratorio y los pacientes, y de la práctica. Lo que sí podés hacer es calcular, con la calculadora de arriba, qué porcentaje real termina cobrando cada profesional según la base que acuerden.
Sobre lo cobrado es lo más habitual y lo más seguro para el consultorio, porque coincide con el dinero que efectivamente entró. Si se calcula sobre lo realizado, hay que acordar quién asume lo que el paciente no paga.
Es una decisión de cada acuerdo y es la que más cambia el resultado: en el ejemplo del artículo, la diferencia es el 40 % del gasto de laboratorio. Lo importante es dejarlo escrito antes de empezar.
Hay que acordar si se cuenta cuando el consultorio la cobra de la obra social o cuando se hace la práctica. Como las obras sociales suelen pagar tiempo después, muchos consultorios cuentan esa parte recién al cobrarla. Es un acuerdo, no una regla.
La palabra no define la relación: la Ley de Contrato de Trabajo (art. 21) habla de contrato de trabajo "cualquiera sea su forma o denominación" cuando hay prestación de servicios bajo dependencia a cambio de una remuneración. Cómo encuadrar a cada profesional lo define tu contador y tu asesor laboral.
Si el profesional está adherido al monotributo, debe emitir factura electrónica tipo C (según la ayuda del Monotributo de ARCA). Si corresponde pedirla para cada liquidación y cómo registrarla depende de tu situación impositiva: consultalo con tu contador.
El esquema más común es mensual; algunos consultorios liquidan por quincena. Lo clave es que los períodos sean consecutivos y no se superpongan, y que haya una fecha de cierre y una de pago conocidas por todos.
Sí: calcula la comisión de un profesional sobre los cobros del período, con un porcentaje por profesional o uno por tratamiento, muestra el detalle antes de confirmar y permite guardarla y descargarla en PDF. No descuenta laboratorio ni insumos, y no marca los cobros como liquidados, por lo que conviene usar períodos que no se superpongan. Para lo que falta (laboratorio, adelantos, ajustes) podés usar la planilla descargable de esta guía.
Fuentes
- Ley de Contrato de Trabajo 20.744 (texto actualizado), arts. 21, 22 y 23 — Infoleg, Ministerio de Economía de la Nación, consultado el 27 de octubre de 2026
- Facturación (Ayuda sobre el monotributo) — ARCA, consultado el 27 de octubre de 2026
¿Querés simplificar la gestión de tu clínica odontológica?
Con DentalSoft podés administrar pacientes, organizar turnos y automatizar tareas desde una sola plataforma. Probá DentalSoft gratis y descubrí cómo puede ayudarte.
Probar DentalSoft gratis